給与 手取り 計算方法|額面・控除・給与明細の見方
給与 手取り 計算方法を先に知りたい人は、給与明細の「支給合計」から「控除合計」を差し引き、最後に表示される「差引支給額」を確認します。大まかな式は、手取り=額面給与−社会保険料−所得税−住民税−その他の控除です。ただし、健康保険の種類、年齢、扶養、前年所得、賞与の有無によって控除額は変わります。この記事では、求人票の月給を比べるときにも使える計算の順番と、明細が予想と違うときの確認方法を整理します。
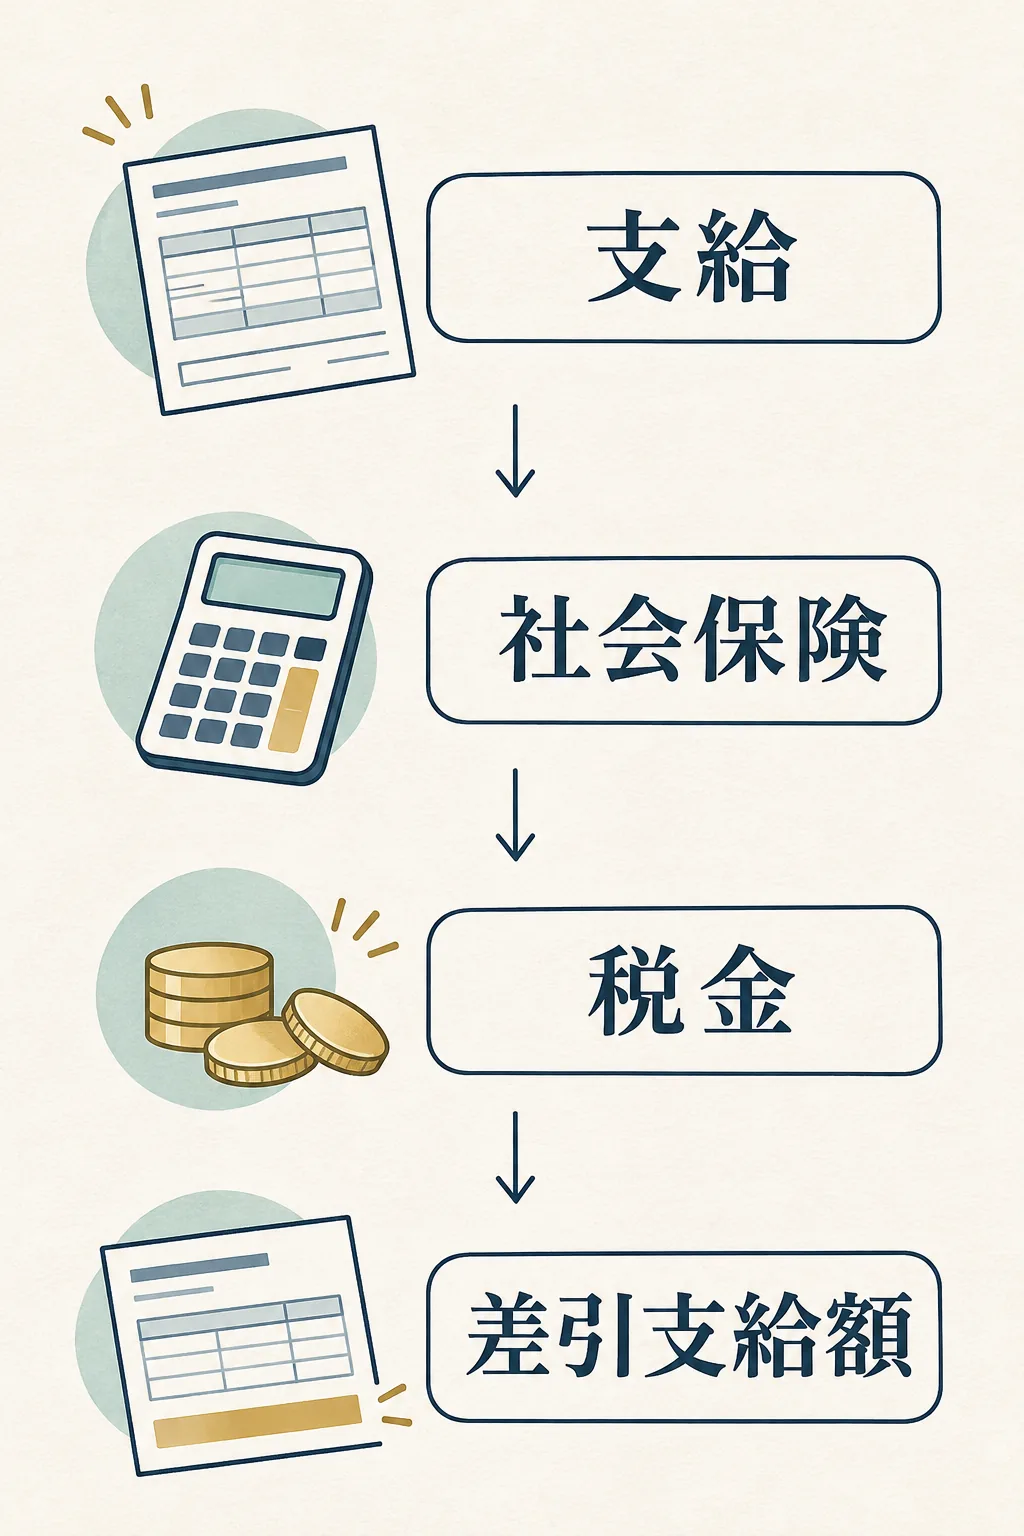
先に結論:給与 手取り 計算方法は5段階
- 基本給、手当、残業代、通勤費などの支給項目を合計して額面を出す。
- 健康保険、介護保険、厚生年金、雇用保険などの社会保険料を確認する。
- 源泉徴収税額表や年末調整の条件に応じた所得税を確認する。
- 前年所得をもとに決まる住民税と、組合費などのその他控除を確認する。
- 支給合計から控除合計を引き、給与明細の差引支給額と照合する。
額面・月給・年収・手取りの違いを整理する
求人票や給与明細では似た言葉が使われますが、計算の出発点は同じではありません。まず「何を比較したい数字か」を決めると、手取り計算の取り違えを防げます。
| 言葉 | 意味 | 確認する場面 |
|---|---|---|
| 基本給 | 役職手当や残業代などを除いた給与の土台 | 昇給、賞与、残業単価の条件を比較するとき |
| 額面・総支給額 | 基本給と手当など、控除前に支給される合計 | 求人票の月給と給与明細の支給合計を比べるとき |
| 月給・月収 | 毎月の固定的な給与。求人票では定義が会社ごとに異なる | 毎月の生活費や月の手取りを見積もるとき |
| 年収 | 月給12か月分に賞与や一時金を加えた年間の額面 | 転職条件や年間手取りを比較するとき |
| 手取り・差引支給額 | 支給合計から社会保険、税金、その他控除を引いた入金額 | 実際の振込額と家計予算を確認するとき |
通勤手当は支給項目に含まれていても、税金や社会保険の扱いが同じとは限りません。求人票の「月給に固定残業代を含む」「交通費は別途」といった注記も、額面と手取りを比べる前に読みます。年収だけを12で割ると、賞与や月ごとの控除差を見落とすため、月給と年収を分けて考えることが大切です。
手取りを出す5段階の計算手順
給与 手取り 計算方法は、いきなり年収に割合を掛けるより、給与明細の項目に合わせて順番に分けると再現しやすくなります。実際の税額を確定する計算ではなく、仕組みを理解するための概算手順です。
1. 支給項目を合計して額面を確認する
基本給に役職手当、資格手当、住宅手当、時間外手当、通勤手当などを加えます。残業や欠勤があった月は、固定給だけを使わず、その月の明細にある支給額を使います。年収を求める場合は、月ごとの支給額を合計し、賞与を別の支給月として足します。
2. 社会保険料を項目ごとに確認する
会社員の明細では健康保険、介護保険、厚生年金、雇用保険などが控除に並びます。厚生年金の保険料は、毎月の給与そのものではなく標準報酬月額、賞与は標準賞与額を基に計算します。日本年金機構によると、保険料率を掛けた額を事業主と被保険者が折半する仕組みです。40歳以上65歳未満では介護保険の有無が変わるため、年齢が変わった月の明細も確認します。
3. 所得税は給与所得と控除の順番を分ける
所得税は、額面に単純な税率を掛けるものではありません。国税庁は、給与等の収入金額から給与所得控除額を差し引いて給与所得を求めると説明しています。さらに社会保険料控除、基礎控除、扶養控除などの条件が反映され、毎月の源泉徴収と年末調整で差が調整されます。源泉徴収額は月ごとの仮計算なので、年末の還付や追加徴収で手取りが変わることがあります。
4. 住民税は前年所得との時間差を考える
住民税は前年の所得をもとに決まり、会社員は通常、6月から翌年5月までの給与で特別徴収されます。入社1年目や転職直後に住民税が少なく見えても、翌年度に増えることがあります。転職前後の家計を計算するときは、今年の給与だけでなく、前年の住民税通知書や給与明細も並べます。
5. その他控除と差引支給額を照合する
社宅費、組合費、財形貯蓄、持株会、立替金の精算など、会社ごとの控除があれば最後に差し引きます。計算した手取りと振込額が違う場合は、税率を推測する前に、控除欄の項目名と金額を一つずつ照合します。
月給30万円の手取り計算例
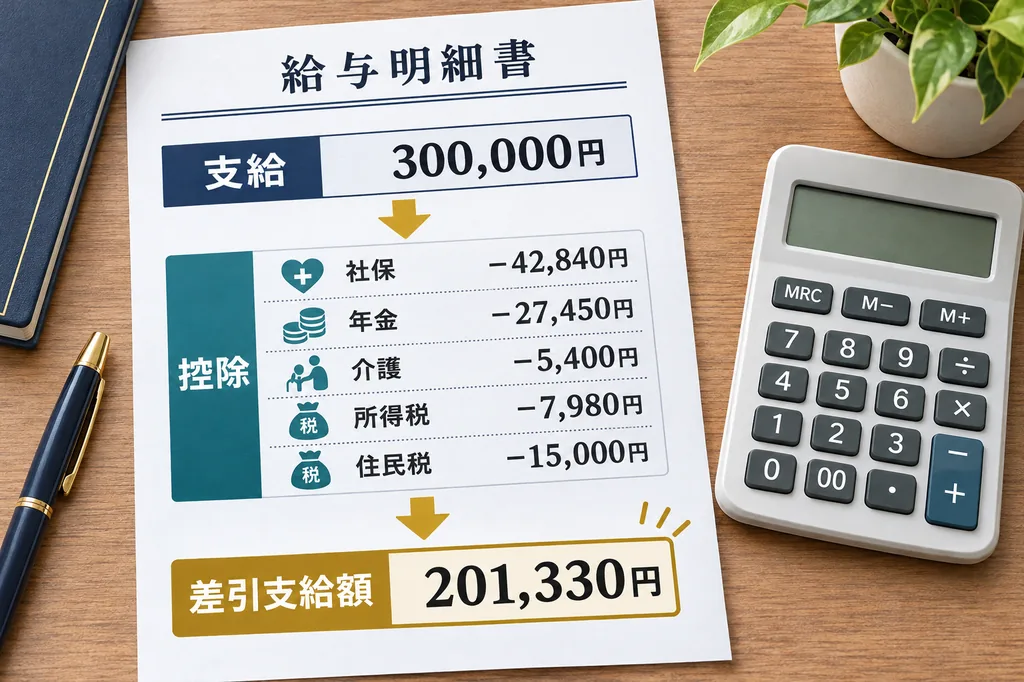
ここでは仕組みを追えるように、額面30万円の会社員を仮定します。健康保険や雇用保険の料率、年齢、扶養、自治体、前年所得は人によって違うため、以下の数字は実際の給与明細を再現するものではありません。
| 項目 | 仮の月額 | 見方 |
|---|---|---|
| 額面・支給合計 | 300,000円 | 基本給と毎月の手当を合計した控除前の金額 |
| 社会保険料 | 約42,840円 | 加入制度、標準報酬月額、年齢で変わる |
| 厚生年金 | 約27,450円 | 標準報酬月額を使った本人負担の例 |
| 所得税 | 約7,980円 | 扶養、社会保険料、源泉徴収表で変わる |
| 住民税 | 約15,000円 | 前年所得をもとにした仮置きの金額 |
| 差引支給額 | 約201,730円 | 支給合計から控除を引いた概算 |
この例では、仮の控除を合計して30万円から差し引きます。実務では健康保険と介護保険を別行にする会社もあり、端数処理や住民税の通知額によって結果は変わります。例の割合を自分の給与にそのまま掛けるのではなく、給与明細にある「控除合計」と「差引支給額」を優先してください。
年収・賞与・転職で手取りが変わる理由
年収は月給12か月分とは限らない
年収450万円でも、月給37万5,000円で賞与がない場合と、月給30万円に賞与90万円がある場合では、毎月の振込額が違います。年間手取りを比較するときは、月給、賞与、通勤手当、一時金を別々に記録し、賞与月の控除が増える可能性も見ます。
賞与は支給月に別の計算をする
賞与からも社会保険料や所得税が控除されます。厚生年金では標準賞与額を使い、支給回数や上限も関係します。通常月の給与明細だけで年間手取りを推定すると、賞与の控除を落とすため、賞与明細を別に保管して合計します。
転職・休職・昇給では住民税のタイミングを見る
転職先の月給が上がっても、住民税は前年所得に対する通知額が続きます。反対に、退職後に給与がなくなっても前年所得分の住民税は納付が必要です。入社月が月途中の場合、社会保険の資格取得日や給与の締め日によって最初の明細が通常月と異なることもあります。
扶養と年齢は控除額を変える
扶養親族の人数、配偶者の所得、障害者控除、40歳到達による介護保険などは、同じ額面でも手取りを変える要因です。家族状況が変わったら、年末調整の申告内容と給与明細の控除を同じ月に確認します。
給与明細で計算結果を照合するチェックリスト
概算と実際の振込額が合わないときは、次の順で確認すると原因を絞れます。明細の項目名は会社によって違うため、名称が違っても役割が近い項目を探します。
- 支給欄:基本給、固定手当、残業代、欠勤控除、通勤費が想定どおりかを見る。
- 社会保険欄:健康保険、介護保険、厚生年金、雇用保険の前月比を確認する。
- 税金欄:所得税の年末調整、住民税の6月改定、退職・転職の切替月を確認する。
- その他欄:組合費、社宅費、財形、持株会、立替金など会社固有の控除を確認する。
- 振込欄:差引支給額と銀行の入金額を照合し、振込手数料や別支給の有無を確認する。
手取り計算ツールを使うときの前提と限界
自分の条件で数字を比較したい場合は、手取り計算シミュレーションに月収または年収、賞与、年齢、扶養人数、保険の前提を入力できます。ツールは転職前後の比較や、月給を変えたときの差をすばやく見る用途に向いています。先にこの記事で控除の順番を理解してから入力すると、結果の内訳を読みやすくなります。
一方、ツールの結果は自治体の決定通知や会社の給与計算を代替しません。住民税は前年所得、社会保険は標準報酬月額、所得税は扶養や年末調整の条件を使うため、入力を簡略化すると誤差が出ます。賞与だけを確認したい場合はボーナス手取り計算、住民税の年額を確認したい場合は住民税の計算方法も併用できます。